双碳战略下的先进建材转型白皮书——双碳新引擎:深挖“油转化”价值,共建低碳高质量基建生态

摘要:工业革命以来,碳氢资源作为主要能源载体,支撑了全球工业化与城镇化的高速发展,也累积了温室气体排放的长期气候风险。当前全球能源转型与产业升级进入深度交汇期,碳氢资源的利用方式正在发生根本性转变:从“燃烧驱动”的一次性能源利用,转向“结构构建”的长周期材料化固碳(即将碳元素固定于工程材料中);从“燃料型炼厂”的单一生产模式,转向“材料型工厂”的全价值链布局。上述转变正在重塑全球石化产业的价值分配规则,也为基础设施领域的绿色低碳转型带来全链条材料解决方案。面向高质量发展目标,材料产业需加快先进材料升级步伐、做强“油转化”价值链,筑牢新质生产力的材料基础。对中国而言,上述转变具备双重产业价值:一方面,中国拥有全球规模最大的基建市场与最完整的工业生产体系。根据中国建筑节能协会数据,建筑与基建领域碳排放占全国能源相关碳排放近半数,是双碳目标落地的首要减排战场另一方面,产业升级要求产业基础高级化、产业链现代化,新材料作为支撑高端制造、重大工程的战略性基础产业,是突破产业升级瓶颈的关键变量。减排的刚性约束与产业升级的市场需求,在“先进石化基材料” 这一交叉点形成历史性机遇:通过重构碳资源利用路径,中国可在持续推进工业化、城镇化进程的同时,同步实现碳减排与产业升级的双重发展目标。从全球维度看,建筑与基建领域的减排压力同样突出。根据国际能源署(IEA)统计,建筑与基建领域是全球碳排放的主要来源之一,随着城市化进程推进,传统建材需求持续增长,减排压力进一步加剧。联合国环境规划署指出,把握绿色转型机遇需要各行业在标准制定、材料创新和规模化投资方面采取战略性、协同化行动。作为领先的综合性能源与化工企业,沙特阿美通过“非金属材料创新中心” (NEXCEL)支持中国的“双碳”目标。该中心由沙特阿美与中国建材集团(CNBM)旗下的科技研发机构——中国建筑材料科学研究总院(CBMA)于2022 年在北京共同创立。NEXCEL 作为一个联合平台,致力于技术部署、标准与指南制定、专业培训及国际交流,旨在加速非金属解决方案在中国建筑与基础设施领域的产业化应用。本白皮书基于沙特阿美及非金属材料创新中心(NEXCEL)的全球工程实践数据,结合同济大学在土木工程与材料科学领域的学术积累,以及21 世纪经济报道的产业观察,系统阐述先进石化基材料作为高性能产业材料的技术路径与产业价值。研究遵循“机制阐释—效果验证—路径提出” 的逻辑框架:一是结合我国石化产业自“十三五”以来的“减油增化”战略与沙特阿美 “油转化” 战略,阐释先进材料助力碳减排达到“十五五”规划目标的主要作用机制;二是通过8 个覆盖全场景的标杆项目工程实践数据与测算分析,验证技术落地的可行性、经济合理性与环境价值;三是基于工程实践提出可落地的产业协同路径,供行业决策参考。所有数据均来自公开工程报告、权威发布及NEXCEL 项目评估资料。

中国企业级AI应用行业研究报告

摘要:随着“百模大战”逐渐落幕,行业竞争重心转变,企业级AI从技术探索期全面转向规模化应用期。得益于大语言模型能力的快速跃升,新一代AI应用已在智能客服、知识库问答、内容生成等知识密集且交互相对开放的场景中率先取得规模化突破。在新一代AI应用的规模化落地过程中,企业也面临着更加复杂的挑战。其应用成果不仅依赖于单一的技术突破,更在于构建系统性、端到端的落地能力。目前企业级AI应用领域主要有应用软件、技术服务及解决方案、云服务和AI模型四类厂商,部分深耕垂直场景,部分聚集平台能力,形成分层协作、动态竞合的格局。

人形机器人2026:一个新市场的汇聚时刻

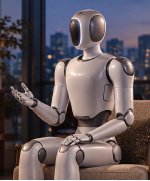
摘要:仿人机器人正从科幻走向工业现实。人工智能与机器人硬件的进步,使得构建能在人类设计环境中运作的机器日益成为可能。与此同时,劳动力短缺正强化对新形式自动化的需求。这标志着技术能力与市场需求交汇的时刻,将使仿人机器人更接近于在工业及其他领域实现实际应用。如果当前趋势持续,其经济影响可能十分重大。作为向物理人工智能发展的更广泛趋势的一部分,人形机器人可能会演变成一个万亿美元级别的产业——根据我们的预测,到2035年市场规模可达7500亿美元,到2050年可达4万亿美元,其规模可与今天的汽车产业相媲美。对于工业、汽车和电子公司而言,人形机器人因此代表着一个重要的增长机会,并且鉴于其预计的每小时运营成本仅为2美元,它还是实现重大效率提升的潜在杠杆。

国产AI芯片软件生态白皮书(2025)

摘要:在科技竞争日益激烈的国际大背景下,以构建自主可控的AI 芯片及其软件生态战略为指引,我国AI 芯片近些年在技术创新与市场拓展方面均收获颇丰。以华为昇腾、寒武纪、地平线、沐曦、燧原科技、海光信息、壁仞科技、摩尔线程及天数智芯等为代表的一批本土企业,已成功推出一系列具有市场竞争力的AI 芯片产品,在国内市场形成了多厂商、多技术路线并行的活跃竞争格局。随着国产AI 芯片在算力、能效比等硬件指标上的突破,用户关注点已从“有没有”转向“好不好”——即软件生态的成熟度、兼容性与易用性。这里的“好不好”,其核心指向的已不再仅仅是芯片的理论峰值性能,而是其背后支撑的软件生态是否成熟、完善与开放。本白皮书的意义体现在三个层面:(1)深度剖析AI 芯片软件生态,形成系统性介绍。将AI 芯片软件生态分为"四层架构",包括基础支撑层、核心工具层、框架适配层与管理监控层,剖析其概念与作用,介绍具体案例。(2)汇总国产AI 芯片软件生态资源,形成资源指南。详细调研多款代表性国产AI 芯片,汇总介绍其软件生态并给出资源链接,帮助企业和开发者根据自身应用场景(如训练、推理、边缘计算等)和技术栈基础,选择最适合的解决方案,避免盲目追求"算力峰值"而忽视生态兼容性的误区。(3)为政策制定提供参考。通过客观评估国产软件生态,为相关产业政策的制定提供数据支撑,助力我国AI 芯片产业实现从"基础可用"向"场景好用"的关键跨越。

2025-2044年商业航空市场展望

摘要:在过去二十五年间,航空业一直处于显著的增长轨迹上。客流量增长了三倍,如今服务的机场对数翻了一番,飞行的飞机数量也翻了一倍。尽管面临诸多历史性挑战——包括9/11恐怖袭击、全球金融危机和COVID-19大流行——这一增长依然实现。韧性是这一行业经得起考验且不可动摇的特质。未来几十年可能会带来不确定性和障碍,但也会有同样多的机会和结构性驱动因素支持航空运输的进一步连通性和增长。事实上,虽然自2008/09年全球金融危机以来,商品贸易全球化有所放缓,但全球旅游的传播——即人与人、文化与文化的连接——仍在继续。此外,服务贸易仍在迅速扩张,自2010年以来,其增长速度比商品贸易快近两个百分点,并超越了实体商品的交换,将不同的经济体联系起来。消费者持续将航空旅行作为他们支出选择的优先选项。旅行支出占可自由支配支出的比例已恢复到疫情前的水平左右,在某些情况下甚至超过了疫情前。几项关键长期驱动因素支持这一趋势。总体而言,相对于收入水平,平均机票价格已下降。这一趋势在过去十年在亚太地区尤为明显。就连北美和欧洲等更为成熟的市场也看到了可负担性的提高。