30μm超细超高强韧金刚线母线的研发
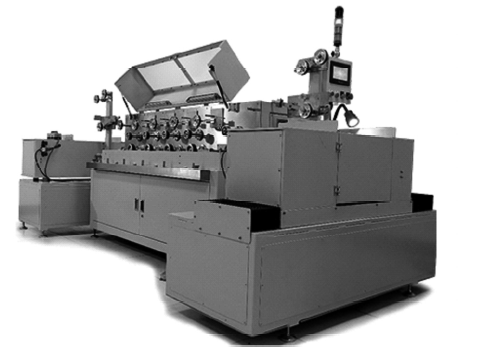
摘要: 通过优化电镀丝热处理工艺及湿拉配模工艺,研发超细和超高强韧金刚线母线。建设中丝淬火后保温通廊,促进高碳钢丝的等温转变过程,避免中丝表面冷却过快而产生的贝氏体、马氏体等硬脆组织,使钢丝索氏体化率从80% 提高至98%。在丝径64μm以下金刚线母线湿拉过程中,采用无滑动拉丝机组,各个独立的驱动轮严格与拉丝速度同步,线材和驱动轮之间不产生滑动及摩擦,且可高速运转,避免拉丝过程中模序延伸率与机械延伸率不匹配而造成的机械过载断丝,使钢丝湿拉过程中的断丝率由20%降至5%以下,直线性不良率由30%降至15%以下。
人形机器人2026:一个新市场的汇聚时刻
摘要:仿人机器人正从科幻走向工业现实。人工智能与机器人硬件的进步,使得构建能在人类设计环境中运作的机器日益成为可能。与此同时,劳动力短缺正强化对新形式自动化的需求。这标志着技术能力与市场需求交汇的时刻,将使仿人机器人更接近于在工业及其他领域实现实际应用。如果当前趋势持续,其经济影响可能十分重大。作为向物理人工智能发展的更广泛趋势的一部分,人形机器人可能会演变成一个万亿美元级别的产业——根据我们的预测,到2035年市场规模可达7500亿美元,到2050年可达4万亿美元,其规模可与今天的汽车产业相媲美。对于工业、汽车和电子公司而言,人形机器人因此代表着一个重要的增长机会,并且鉴于其预计的每小时运营成本仅为2美元,它还是实现重大效率提升的潜在杠杆。


驱动人工智能支撑数据中心的半导体生态系统
摘要:半导体是AI的基础使能技术。芯片为现代AI系统提供了基础硬件层,在现代AI服务器总价值中占据重要份额:半导体占领先AI服务器机架内容价值的95%以上,以及建设和运营AI数据中心所需总资本支出的50%以上。AI需要全方位的半导体技术。要运行复杂的AI训练和推理工作负载,当今的AI数据中心需要大量的计算、存储和内存带宽、电力分配和网络能力——所有这些都由全套芯片技术提供。这些芯片技术中的每一项对于推动美国的AI建设都至关重要,而这些领域中任何关键依赖都可能阻碍这一建设。AI是整个半导体行业芯片的主要需求驱动力。在一个正反馈循环中,AI的进步推动了对改进的半导体性能和效率的需求,而半导体技术的进步则使更强大、更先进的AI系统成为可能:AI数据中心市场正经历前所未有的增长,预计2022年至2028年的复合年增长率(CAGR)为88.8%。虽然最初的势头由生成式AI的快速采用推动,但持续的需求保持强劲,预计2025年至2028年的CAGR为56.3%。
新一代智能终端蓝皮书:从“人工智能+终端”到人工智能终端(2025年)
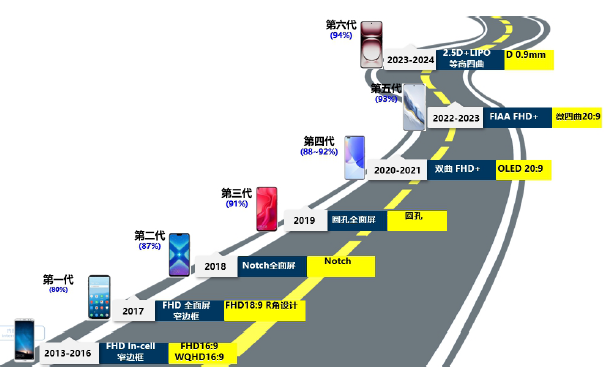
摘要:中国信息通信研究院在《新一代智能终端蓝皮书(2024年)》中提出,“新一代智能终端”是基于信息通信技术,以强感知、强计算、强交互、强体验为特征,能够执行多元化复杂任务,为用户提供强智能服务的新型智能终端。一年来,以大模型为核心的人工智能技术正引发终端智能化的二次革命。新一代智能终端已实现从“人工智能+终端”到“人工智能终端”的历史性跨越。当前,人工智能终端已全面迈入规模化商用阶段。以AI 手机、AI PC、智能可穿戴、人形机器人、智能网联汽车为代表的多元产品形态深度融入日常生活与产业场景,成为新一轮科技革命和产业变革的重要载体。《国务院关于深入实施“人工智能+”行动的意见》(国发〔2025〕11 号)明确要推动智能终端“万物智联”,培育智能产品生态,大力发展智能网联汽车、人工智能手机和电脑、智能机器人、智能家居、智能穿戴等新一代智能终端。彰显了AI 终端在服务高质量发展、创造高品质生活中的时代使命。在这一进程中,人工智能终端展现出鲜明的“四新”特征——认知协同、场景预见、意图驱动、服务共生。这四大特征源于主动感知理解、多模态自然交互、智能化服务和自主学习进化四大核心能力,共同构成了AI 终端从被动工具向主动伙伴演进的能力框架,标志着人机关系正发生从“工具使用”向“伙伴协作”的根本性转变。支撑这一转变的是全栈技术的深度融合。硬件层面,“CPU+GPU+NPU”异构计算架构成为行业标配,存储性能突破“存储墙”瓶颈,感知交互系统迈向多模态融合;软件层面,操作系统与AI 深度融合构建端云协同智能中枢,终端智能体重新定义服务范式,安全与隐私体系为可信体验提供坚实保障。这种软硬协同演进与端云协同的技术重构,为“四新”特征的落地提供了系统性支撑。