
固态电池硫化物:全固态主力路线,产业化进程提速
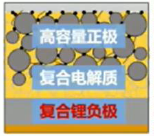
摘要:基于高安全+高能量密度,固态电池为大势所趋。当前全固态电池向硫化物路线聚焦,以比能量400Wh/kg、循环寿命1000次以上为性能目标,确保2027年实现轿车小批量装车,2030年实现规模量产,产业就核心材料硫化物电解质、硫化锂沿着性能提升和降本上持续做技术攻关,产线从小批量迈向大批量阶段,带来明确的新技术投资机会。硫化物电解质:电化学设计、合成工艺共筑壁垒。硫化锂是电解质核心原材料,竞争要素核心在提纯成本。
骨科行业全景图—创新+出海共振,打造第二增长曲线
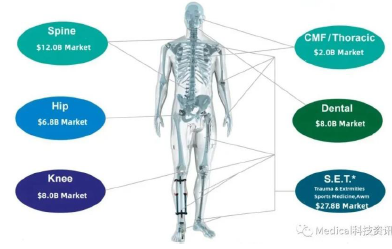
摘要:骨科高值耗材行业具备长期发展潜力,1)发病率与老龄化高度相关;2)整体治疗渗透率偏低,随着集采降价等因素手术普及有望不断提升。根据Eshare医械汇数据显示,国内骨科植入物行业 2016-2021年间市场规模增速在20 %左右、保持快速发展趋势,2021年行业规模达到397亿元,而2022年关节、创伤相继纳入集采,市场规模有所缩水,2022年行业市场规模降至304亿元, 2023年脊柱集采落地后行业规模进一步小幅下降。截至2023年底,骨科植入物主要细分赛道关节、创伤脊柱集采基本在全国落地,集采冲击影响已得到较充分反应,2024年后行业有望重回稳健增长阶段。从集采进度来看,关节、创伤脊柱等均已执行一年周期以上,价格基数因素和渠道库存退换货问题本解决,骨科相关公司报表端有望迎来改善拐点。
乘“封”破浪:面板级封装的投资新蓝海
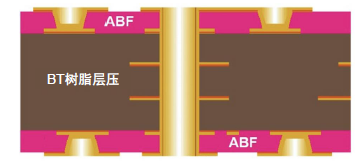
摘要:2024年,封装市场整体同比增长16%至1055亿美元,其中先进封装市场同比增长20.6%至513亿美元,占比接近50%。根据Yole预测,封装市场整体规模有望在2030年至1609亿美元,其中先进封装规模有望增长至911亿美元,2024-2039年复合增长率达10%。基于高端市场及中低端市场划分,当前中低端市场规模仍主导先进封装市场。随着生成式AI、边缘计算以及智能驾驶ADAS对性能需求的扩张,预计2029年,高端市场份额将从2023年的8%提升至33%。
