数据中心用电需求激增,燃气轮机供不应求
摘要:数据中心用电快速增长,已成为全球电力需求结构性的重要增量。根据IEA预测,全球数据中心用电量预计将从2024年的约4150亿千瓦时增长至2030 年的约9450亿千瓦时,占全球总用电量的份额从1.5%提升至近3%。。短期来看,燃气轮机部署周期短(通常为1-2 年)、供应可靠且与数据中心建设周期高度匹配,成为满足该爆发式增长需求的首要选择。燃气轮机景气旺盛。根据Gas Turbine World 报告,2025年全球燃气轮机销量MW订单数量预计将从2024年的58GW增至2025年的71GW,机组订单数量从2024年的471台增加至2025年的964台。头部厂商持续扩张产能。从燃气轮机头部厂商来看,GEV、西门子能源、三菱重工订单加速提升,在手订单排期已达4-5年,后续将持续扩大产能,三家公司基本决定了燃气轮机的供应。
AI Infra升级浪潮中的材料革命
摘要:AI推理需求催化云厂商资本开支,计算效率和互联带宽协同升级。AI PCB是AI Infra升级浪潮中的核心增量环节。AI PCB三大原材料电子布、铜箔、树脂则是构筑PCB介电性能的核心壁垒。低介电性能是AI PCB设计的关键指标。GPU和ASIC厂商均在积极提升单芯片算力效率和机柜级解决方案的互连带宽。无论下游GPU和ASIC竞争格局如何变化,AI Infra追求更高计算效率和更大互联带宽的趋势不会改变,对上游低介电性能材料的技术探索会持续推进。AI三大原材料电子布、铜箔、树脂构筑PCB介电性能核心壁垒。电子布方面,石英纤维凭借优异的介电损耗(1MHz下Df值为0.0001)和热膨胀系数(0.54ppm/℃)成为电子布的优选材料。铜箔方面,HVLP4/5凭借极低的表面粗糙度(Rz≤1.5μm)成为铜箔的优选材料。树脂方面,PCH树脂和PTFE树脂凭借优异的介电性能成为树脂的优选材料。
商业航天,大国重器
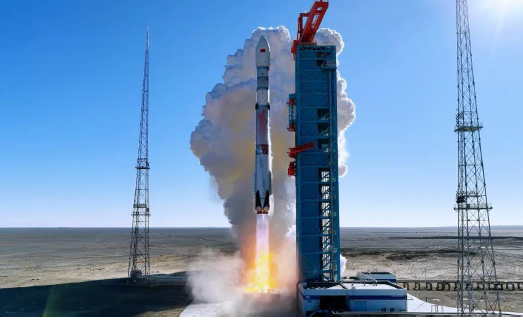
摘要:中国作为传统航天领域的领先国家之一,发展商业航天成为我国提升综合国力、抢占未来科技与经济发展制高点的关键举措。近期商业航天司的设立及《推进商业航天高质量安全发展行动计划(2025-2027年)》的出台,也充分彰显顶层对商业航天发展的重视。低轨卫星座具有时延、发射灵活度高和制造成本等特点,是世界主要航天国家争夺空间资源的新赛道。中国向国际电信联盟(ITU)申请低轨卫星数量总已达5.13万颗,其中数量超过万颗的星座计划有三个:GW星座、千帆星座和鸿鹄-3星座。我国商业航天市场规模逐年增长,已初步形成覆盖上游制造、中游发射与运营、下游应用服务的全链条生态。
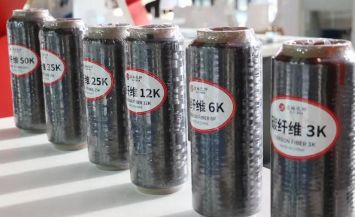
碳纤维国产化率稳步提升,多域共振万亿蓝海
摘要:2024年中国碳纤维需求达8.4万吨,国产化率突破80%,预计2026年将达90%,复合增长率超25%。航空航天、风电、低空经济三大场景占比超过60%,机器人、新能源车潜力待爆发。碳纤维被纳入《关于推动未来产业创新发展的实施意见》关键战略材料,并通过《精细化工创新发展实施方案(2024-2027年)》“揭榜挂帅”机制锁定高端供给,量化指标》4200MPa,应用端同步向航空航天、风光氢三大增量场景释放订单弹性。
功能性湿电子化学品:产业链迭代与产品升级推动国产产品量价齐升
摘要:短中期维度:国产化拐点将至,国产企业产品有望迎来量价齐升。 “量”的角度:从行业需求角度来看,AI等行业的发展推动了全球对半导体集成电路的需求持续增加;消费电子、新能源汽车等行业的发展推动了全球对显示面板需求的增加。从下游产品升级的角度来看,随着性能要求的提高,显示面板由LCD 转向OLED 技术,集成电路芯片制程越来越先进,单位产品对于功能性湿电子化学品的需求也成倍增长。 “价”的角度:目前我国功能性湿电子化学品应用大多集中在显示面板和成熟制程集成电路领域,价格较为稳定,而先进制程集成电路功能性湿电子化学品纯度要求高,市场份额主要由海外企业占有,产品价格是国内企业的数倍,有更强的利润空间,随着我国企业产品质量的进步,产品价格有望提高。长期维度:功能性湿电子化学品龙头长期有望强者更强。 外延内生,行业龙头存在较大发展空间:功能湿电子化学品龙头企业可以通过与客户的产业链协同,进一步拓展产品品类,加固合作关系,抢占其他中小企业的市场份额。另外,功能性湿电子化学品对技术要求高,企业可通过高纯度化工品的先进经验拓展其他化工产品,进而培养新的成长曲线,部分海外功能性湿电子化学品龙头已通过延伸成长曲线的方式实现了快速成长。 龙头厂商竞争优势强:从竞争格局来看,功能性湿电子化学品议价能力一般, 市场格局集中,已经形成了行业龙头,这样的市场现状决定了行业内的大多数参与者不具备大幅扩张的意愿和能力,且行业外的潜在参与者在调研后一般会放弃进入。对于客户关系而言,实力较强的龙头公司可满足低成本采购、供应保障、分担现金流压力等要求,龙头公司之间的合作有望增强。我们认为只有少数具备产业链协同关系、规模和成本优势的龙头企业可以实现长期领先。 相关标的:有竞争优势,量价齐升空间的龙头企业。重点推荐翰博高新、格林达、兴福电子、上海新阳、安集科技和江化微。

多重驱动、多点爆发;镁合金时代加速到来
摘要:当前,随着限制行业规模化的几大痛点逐渐被消除,下游应用有望加速落地。2025 年全国镁行业大会上,中国有色金属工业协会明确提出我国2030年镁产业战略目标——产量300万吨、消费200万吨。产业将从“出口依赖”向“内需锚定”、从“资源主导”向“技术与市场双驱动”转型。我国镁资源储量居全球首位,已探明白云石矿储量达40亿吨(以氧化镁计),2024年中国镁资源储量占全球70%以上。同时,中国掌控全球90%以上的金属镁产能、75%的氧化镁产能,具有极高的资源集中度与产业控制力。随着镁合金行业应用的痛点逐渐消除,下游增长动力将来自新能源汽车、电动自行车、机器人等七大领域的存量替换与增量扩张双重驱动。受成本压力驱动,新能源汽车领域将成为镁合金应用的核心主战场。受新国标法规驱动,两轮车减塑限重镁合金有望受益。受轻量化、电磁屏蔽等优势性能驱动,机器人是镁合金未来的新赛道。
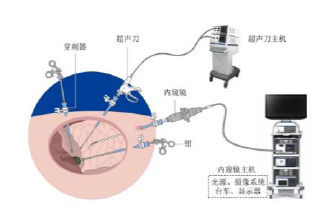
软式内窥镜市场空间广阔,国产替代扬帆起航
摘要:当前我国软镜行业市场规模约70亿元,2015 -2021年中国软镜行业CAGR达到14.9%。从下游应用场景来看,我国消化道癌症早筛率仍处于低位,未来将在人口老龄化程度加深、消化道癌症早诊早治需求提升等因素驱动下迎来持续增长,行业稳定成长β属性优且确定性强;从竞争格局上看,日系三巨头依靠在上游图像传感器的产业链供应优势强势垄断全球软镜市场,2022年我国软镜行业国产化率仅22.2 %,竞争格局较优,国产替代空间大。未来受益于“癌症早筛的人口红利+内镜开展率提升”和“国产替代”两个维度的增长动力,软镜赛道有望催生细分领域的优质成长股。
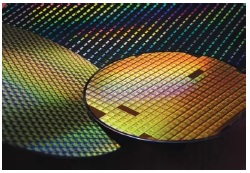
AI驱动下的晶圆代工新纪元:2025产业格局、技术突破与中国力量
摘要:晶圆代工是指专门从事半导体晶圆制造生产,接受其他集成电路(IC)设计公司的委托制造,而不从事设计。晶圆代工是半导体产业中的重要环节之一。晶圆代工目前来看具国产化趋势明显、市场需求持续增长等优势。但与此同时晶圆代工面临:地缘政治不稳定、龙头先发优势显著、关键材料依赖、良率问题的挑战。根据半导体销售额与费城半导体指数所反映,目前来看处于行业的景气周期。目前国内中芯国际、长虹半导体、晶合集成、芯联集成等企业参与。目前全球产能持续扩张,市场份额向头部企业集中。3/2nm工艺主导高端市场,先进制程加速推进,成熟制程竞争激烈。封装与制程技术协同发展,2nm工艺将以GAAFET为架构。
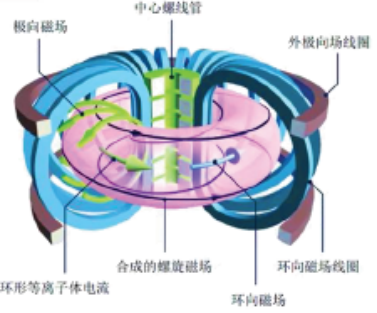
可控核聚变:从科幻到商业
摘要:与核裂变相比,可控核聚变释放能量大,原料来源丰富,安全可靠、不产生放射性废物。目前世界上主流路线为磁约束装置托卡马克。我国目前有2个前期建设阶段项目,将为相关产业链提供重大机遇。可控核聚变产业链上游为原材料,包括第一壁材料钨、高温超导带材原料REBCO和氘氚燃料;核心设备包括超导磁体、第一壁和偏滤器。
