硫化物未来潜力最大,开启电池发展新纪元

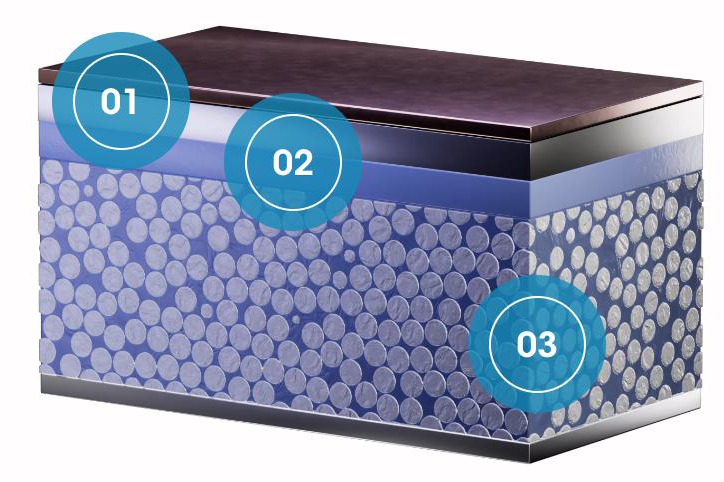
国内液态电池技术大幅领先于海外,海外加码全固态电池希望弯道超车,频繁宣传后续量产计划,引发国内危机意识,24年政府加大相关研发和支持力度,国内全固态电池产业化节奏加快。固态电解质是实现全固态电池性能的关键,其中硫化物发展潜力最大,因为其离子电导率最高,质地软容易加工,成为主流厂商的重点布局路线。

技术引领有色金属新材料发展,看好未来七大方向

核心内容:1、AI算力发展为时代主线之一,关注芯片、GPU、服务器产业链核心材料发展。2、消费端聚焦人形机器上游磁材、消费电子折叠屏零部件、钛合金材料、智能汽车零部件四大领域。 3、前沿技术端关注通信卫星、超导材料,重点关注核心金属材料。

算力时代,材料先行

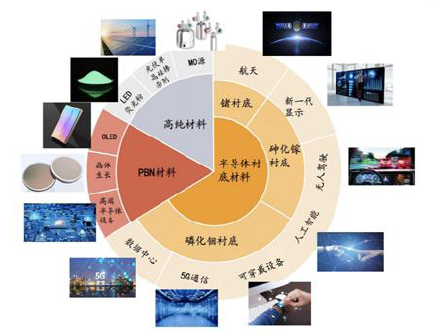
核心内容:1、AI算力提升拉动光模块需求,上游材料有望受益。2、砷化镓:VCSEL激光器芯片衬底材料。3、磷化铟:光通信领域关键材料。4、铌酸锂:电光调制器重要材料。5、金属基复合材料:光芯片基座重要材料。

AI算力散热催生导热新机遇,金刚石双路线迎来产业拐点

摘要:金刚石两大制备工艺形成产业互补:高温高压法(HPHT)以成熟低成本主导工业金刚石市场(2025年金刚石单晶国内产能占全球90%+);化学气相沉积法(CVD)可制备高纯度大尺寸片状热沉,适配半导体高端散热;金刚石产业正经历从“培育钻石”到“先进散热”的价值重估,短期多晶主导商用散热,长期单晶有望切入第三代半导体等高附加值赛道;行业依托低电价区位、晶圆大型化、工艺优化三大路径持续降本。培育钻石行业周期触底,业绩迎来修复:工业金刚石与培育钻石生产设备相同,2021-2025年培育钻石产能快速扩张,中国产量CAGR约为80%;培育钻石珠宝消费端价格持续走弱,全球零售均价自2022年后(高点约4,500美元/克拉)连续三年回落,2025年已跌至约2,200美元/克拉;供需由偏紧转向宽松,量增价跌持续扩大,行业毛利率中枢从21-22年40%+高位下移至25年20%–30%区间。2026年初上游原材料涨价叠加 AI散热需求持续落地,工业金刚石价格上调,行业供需拐点显现。目前企业盈利修复主要依靠传统工业金刚石,散热业务暂未贡献实质营收,未来若算力散热需求放量将打开第二增长曲线。AI算力打开金刚石散热增量空间:AI芯片功耗与局部热流密度大幅提升,传统铜铝散热存在瓶颈,金刚石热导率为铜 5倍、铝 8倍,热膨胀系数与硅接近,适配高端芯片散热。金刚石散热沿冷板、盖板、芯片背面、衬底由外向内分层落地,短期金刚石铜/铝复合材料可能率先规模化放量,中长期 CVD热沉(多晶先行、单晶跟进)渗透高端算力。2030年全球服务器液冷市场有望达535.1亿美元。国内相关标的布局散热赛道:黄河旋风率先突破国内 8英寸 CVD多晶热沉量产;力量钻石通过合作切入散热、大额募资扩产金刚石功能材料;四方达自研 MPCVD设备打造八百台级产线;中兵红箭依托军工渠道布局单晶散热;惠丰钻石布局包头低电价基地降低 CVD能耗;国机精工依托双院所全链条闭环,加速高端金刚石国产替代。

功能性湿电子化学品:产业链迭代与产品升级推动国产产品量价齐升

摘要:短中期维度:国产化拐点将至,国产企业产品有望迎来量价齐升。 “量”的角度:从行业需求角度来看,AI等行业的发展推动了全球对半导体集成电路的需求持续增加;消费电子、新能源汽车等行业的发展推动了全球对显示面板需求的增加。从下游产品升级的角度来看,随着性能要求的提高,显示面板由LCD 转向OLED 技术,集成电路芯片制程越来越先进,单位产品对于功能性湿电子化学品的需求也成倍增长。 “价”的角度:目前我国功能性湿电子化学品应用大多集中在显示面板和成熟制程集成电路领域,价格较为稳定,而先进制程集成电路功能性湿电子化学品纯度要求高,市场份额主要由海外企业占有,产品价格是国内企业的数倍,有更强的利润空间,随着我国企业产品质量的进步,产品价格有望提高。长期维度:功能性湿电子化学品龙头长期有望强者更强。 外延内生,行业龙头存在较大发展空间:功能湿电子化学品龙头企业可以通过与客户的产业链协同,进一步拓展产品品类,加固合作关系,抢占其他中小企业的市场份额。另外,功能性湿电子化学品对技术要求高,企业可通过高纯度化工品的先进经验拓展其他化工产品,进而培养新的成长曲线,部分海外功能性湿电子化学品龙头已通过延伸成长曲线的方式实现了快速成长。 龙头厂商竞争优势强:从竞争格局来看,功能性湿电子化学品议价能力一般, 市场格局集中,已经形成了行业龙头,这样的市场现状决定了行业内的大多数参与者不具备大幅扩张的意愿和能力,且行业外的潜在参与者在调研后一般会放弃进入。对于客户关系而言,实力较强的龙头公司可满足低成本采购、供应保障、分担现金流压力等要求,龙头公司之间的合作有望增强。我们认为只有少数具备产业链协同关系、规模和成本优势的龙头企业可以实现长期领先。 相关标的:有竞争优势,量价齐升空间的龙头企业。重点推荐翰博高新、格林达、兴福电子、上海新阳、安集科技和江化微。

钼行业专题:工业维生素的战略崛起

摘要:钼(Mo)是一种天然存在的元素,在元素周期表中的原子序数为42,位于铬和钨之间。钼是所有元素中熔点最高的元素之一,密度仅比铁的密度高25%,热膨胀系数是工程材料中最低的,而其导热系数则超过了大多数元素。钼应用分为钼化工产品(13%)、钼金属制品(5%)、镍合金(3%)、不锈钢(25%)、结构钢工具钢工程钢等(46%)及铸件(8%)。大概80%的钼用于传统领域,20%用于升级领域。根据美国地质调查局(USGS)数据显示,2025年全球钼金属储量为1700万吨,中国/美国/智利/秘鲁合计占比88%。中国钼产量占全球约1/3。预计2027年钼矿年产量为30.9万吨,较目前年产30.5万吨微增,核心增量体现在2029年及之后。现存以及规划项目开满后全球钼矿年产量可高达44万吨。随着大部分增量项目2028年建成,2029年逐步释放增量,钼供给得到释放。2025年全球钼消费总量约30.3万吨钼(金属量),同比增长4.31%。其中,中国增长9.26%,美国、西欧及日本分别下降3.67%、2.02%及0.64%。综合来看,2025年全球钼市场供需呈现紧平衡状态。预计2026-2029年钼供需格局因为需求增速较高而持续紧缺,2030年若现有项目全部放量,平衡表将逆转为过剩,不过实际上约有4-5吨产能无法在2030年完全释放,实际供需平衡可更加乐观。

硅烷材料:从光伏辅料到硅碳负极、光纤核心原料

摘要:电子特气为半导体制造关键材料,被称为“芯片血液”。• 电子特气广泛应用于集成电路、显示面板、半导体照明、光伏等行业。集成电路制造涉及上千道工序,工艺极其复杂,需使用上百种电子特种气体。从半导体市场构成来看,电子特气为晶圆制造过程中的第二大耗材,占比接近14%,仅次于硅片。下游三大需求领域强力驱动,中国电子特气市场规模高速增长。• 电子特气下游三大领域齐头并进,半导体制造伴随AI技术发展与日俱增,显示面板在下游消费电子逐步复苏下稳步增长,光伏光纤需求稳健增长。电子特气行业市场空间广阔,市场规模有望保持高速增长。• 需求方面,下游Fab厂的逆周期扩产将会为电子特气带来需求的持续增长。政策方面,《中国制造2025》提出了我国70%的核心基础零部件以及关键基础材料需实现自主保障的规划,为电子特气国产化提供了政策指导和支持。预计中国电子气体市场有望迎来加速发展。市场规模有望从2024年的195亿元提升至2030年的708亿元,尤其是电子特气的市场规模将快速提升至420亿元。从光伏辅料到硅碳负极、光纤核心原料,硅烷材料有望迎来新机遇。• 硅烷凭借其独特的“气体”和“含硅”特性,是最重要的高纯硅源之一,主要应用于半导体微电子薄膜制备,同时还用于硅基层低温外延、选择外延、异质外延,以及化合物半导体器件如砷化镓、碳化硅合成等。未来硅碳负极等新应用的扩散有望带动国内硅烷气需求持续增长。高纯四氯化硅因为副产物的属性决定了该产品扩产较难,光纤需求大幅增加导致行业阶段性供应紧张。

多重驱动、多点爆发;镁合金时代加速到来

摘要:当前,随着限制行业规模化的几大痛点逐渐被消除,下游应用有望加速落地。2025 年全国镁行业大会上,中国有色金属工业协会明确提出我国2030年镁产业战略目标——产量300万吨、消费200万吨。产业将从“出口依赖”向“内需锚定”、从“资源主导”向“技术与市场双驱动”转型。我国镁资源储量居全球首位,已探明白云石矿储量达40亿吨(以氧化镁计),2024年中国镁资源储量占全球70%以上。同时,中国掌控全球90%以上的金属镁产能、75%的氧化镁产能,具有极高的资源集中度与产业控制力。随着镁合金行业应用的痛点逐渐消除,下游增长动力将来自新能源汽车、电动自行车、机器人等七大领域的存量替换与增量扩张双重驱动。受成本压力驱动,新能源汽车领域将成为镁合金应用的核心主战场。受新国标法规驱动,两轮车减塑限重镁合金有望受益。受轻量化、电磁屏蔽等优势性能驱动,机器人是镁合金未来的新赛道。

光伏向空,志在星海

摘要:太空高能宇宙辐射、±150℃ 极端温差循环、高真空散热受限等极端环境,对光伏电池的转换效率、寿命及材料结构提出严苛要求。SSpaceX开创性采用硅基PERC光伏电池,依托地面成熟供应链实现成本大幅下探,尽管硅基电池抗辐射性和转换效率低于III-V族电池,但其衰减周期与卫星设计寿命匹配,适配高频次卫星替换的运营模式,推动低轨卫星大规模部署。p型硅基电池抗辐射性能显著优于n型,而HJT电池具备薄片化、低银耗、低衰减及低温度系数等优势,因此p型HJT电池成为当前最适配太空场景的晶硅光伏技术路线。晶硅钙钛矿叠层电池技术,破解了太空光伏“效率-成本-抗辐射性”不可能三角。当前钙钛矿技已实现GW级产线落地,产业化路径清晰,有望成为太空光伏终极方案。马斯克计划通过SpaceX、Tesla和xAI三方协同,构建基于Starlinkv3卫星的轨道数据中心,规划5年内部署100GW太阳能AI卫星。