国内汽车弹簧领军企业,乘新能源东风量利齐升

华纬科技是国内领先的汽车弹簧生产商,综合实力位列行业前三。 公司自成立以来一直专注于弹簧领域,其产品主要应用汽车行业包括悬架、 制动弹簧、稳定杆和阀类及异形弹簧等,并逐步拓宽至机器人、工程机械、农用机械、轨道交通等领域。

厚积薄发,心脏瓣膜介入赛道初探

摘要:我国TAVR手术量有望在2022年破1万例,进入加速增长阶段(2021-2030 CAGR36.6%),TAVR市场规模将在2030年突破百亿元。目前国内形成“4+2”格局,4家国产(启明、心通、沛嘉、杰成)+2家进口(爱德华、美敦力),启明、心通、沛嘉均已商业化至第二代产品,我国TAVR已进入可回收时代。相比二尖瓣、三尖瓣及肺动脉瓣大部分产品仍处于验证性临床阶段,主动脉瓣膜疾病是目前最成熟、发展最快的心脏瓣膜赛道。

钢结构行业:静水深流,行稳致远

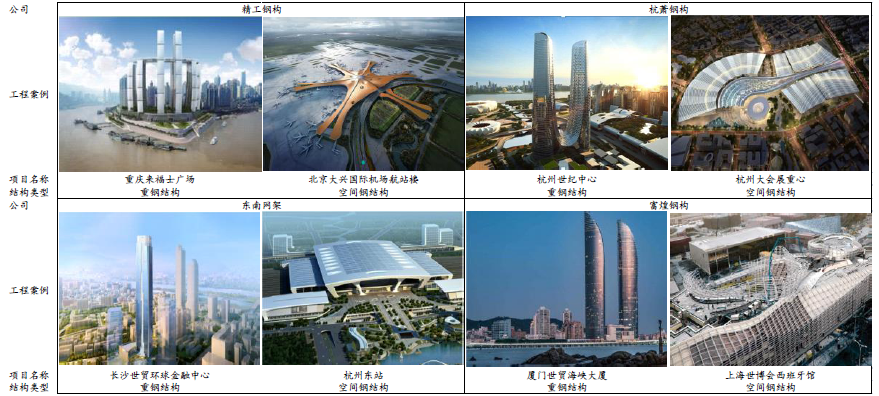
在“双碳”和可持续发展背景下,随着建造成本改善,政策支持力度加大,钢结构行业渗透率有望持续提升。龙头企业凭借规模优势、品牌优势、技术优势、管理优势,将具备更强的竞争优势,在行业市场份额扩大的同时不断提高行业集中度,实现业绩增长。

摩尔定律演进,半导体硅材料历久弥新

摘要:半导体硅片也称硅晶圆,是全球90%以上半导体器件的基石性材料。半导体硅片的市场规模随半导体行业的景气度波动,具有明显的周期性。半导体硅片制造流程复杂、前期投资额大,具有显著的技术壁垒、认证壁垒、资金壁垒、人才壁垒,先发优势和规模效应突出。由于半导体硅片厂商12英寸产线的扩产进度落后于需求增加,SUMCO预计12英寸硅片供不应求有望延续至2026年。本土半导体硅片产业供需两旺,国内大厂加速崛起。

电子行业2024年技术创新全面开花

核心内容:1、终端需求边际改善,技术创新不断升级,2、半导体:关注周期复苏、国产替代和技术创新。3、消费电子:手机、PC新技术涌现,XR产业链加速放量。4、汽车电子:关注电动化到智能化的跨越。5、华为多产业链深度布局,供应链机遇凸显。

AI算力散热催生导热新机遇,金刚石双路线迎来产业拐点

摘要:金刚石两大制备工艺形成产业互补:高温高压法(HPHT)以成熟低成本主导工业金刚石市场(2025年金刚石单晶国内产能占全球90%+);化学气相沉积法(CVD)可制备高纯度大尺寸片状热沉,适配半导体高端散热;金刚石产业正经历从“培育钻石”到“先进散热”的价值重估,短期多晶主导商用散热,长期单晶有望切入第三代半导体等高附加值赛道;行业依托低电价区位、晶圆大型化、工艺优化三大路径持续降本。培育钻石行业周期触底,业绩迎来修复:工业金刚石与培育钻石生产设备相同,2021-2025年培育钻石产能快速扩张,中国产量CAGR约为80%;培育钻石珠宝消费端价格持续走弱,全球零售均价自2022年后(高点约4,500美元/克拉)连续三年回落,2025年已跌至约2,200美元/克拉;供需由偏紧转向宽松,量增价跌持续扩大,行业毛利率中枢从21-22年40%+高位下移至25年20%–30%区间。2026年初上游原材料涨价叠加 AI散热需求持续落地,工业金刚石价格上调,行业供需拐点显现。目前企业盈利修复主要依靠传统工业金刚石,散热业务暂未贡献实质营收,未来若算力散热需求放量将打开第二增长曲线。AI算力打开金刚石散热增量空间:AI芯片功耗与局部热流密度大幅提升,传统铜铝散热存在瓶颈,金刚石热导率为铜 5倍、铝 8倍,热膨胀系数与硅接近,适配高端芯片散热。金刚石散热沿冷板、盖板、芯片背面、衬底由外向内分层落地,短期金刚石铜/铝复合材料可能率先规模化放量,中长期 CVD热沉(多晶先行、单晶跟进)渗透高端算力。2030年全球服务器液冷市场有望达535.1亿美元。国内相关标的布局散热赛道:黄河旋风率先突破国内 8英寸 CVD多晶热沉量产;力量钻石通过合作切入散热、大额募资扩产金刚石功能材料;四方达自研 MPCVD设备打造八百台级产线;中兵红箭依托军工渠道布局单晶散热;惠丰钻石布局包头低电价基地降低 CVD能耗;国机精工依托双院所全链条闭环,加速高端金刚石国产替代。

人形机器人产业趋势展望

摘要:人形机器海外当前处于小批量阶段,国产链已初步放。特斯拉链方面,主机厂已有小批量生产流水线,对零部件要求具备间隙性和实验性,马斯克规划明年年底开始建设100万台工厂产能,并建议供应链布局海外工厂准备产能。国产链方面,在政策支持和融资双重驱动下,主机厂今年迎来数千台的出货,合计数十亿的订单额度。短期靠商务能力切入,原创技术获得认可长降本大份额。根据价值量排序看,执行器关节>灵巧手>电机>减速器>传感器等,从市占率角度预计深相机、谐波减速器、芯片环节集中度较高,从长期降本能力上,汽车和消费电子板块公司往往历史有证明自己的实力。

材料和工艺设备体系革新,固态电池产业化加速

摘要:固态电池用固态电解质(硫化物等)传输离子并隔绝正负极(无隔膜),具有能量密度和安全性优势。根据电解质种类可将固态电池分为四类。主要包括氧化物、硫化物、聚合物和卤化物。根据结构类型可将固态电池分为三类。主要包括薄膜型、3D 型和体型。受限于技术水平,目前以采用氧化物、聚合物的半固态电池为主,体型硫化物全固态是趋势。2024 年亚太区占据固态电池市场规模的50%以上。受益于中国完整的锂电产业链、政策支持力度和新能源车等需求,亚太地区固态电池市场份额最高。全球各区域固态电池市场规模持续扩张。亚太、北美和欧洲等主要市场2025-2030 年维持在20%以上的增速,规模持续增长。动力电池推动大规模需求,消费电池快速渗透。国内半固态电池装车量呈现快速增长趋势。全球固态电池产能中国占比最大。中国受益于全产业链优势和政策支持,具有全球各主要区域最大固态电池产能,2025 全球固态电池产能预计中国占比80%以上。预计至2035 年,凭借高导电率及柔软性,硫化物路线市场规模占比将达到40%以上。硅基负极在传统锂电中的应用研究已经较为丰富,预计中短期固态电池负极材料向硅基负极发展。锂金属负极拥有更高室温容量和低电化学电位,可实现更高的能量密度,是一种理想的负极材料,将会成为发展方向。