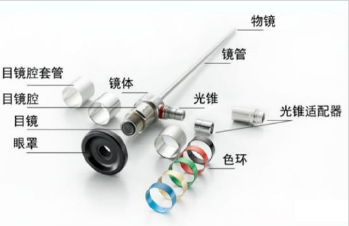
内镜市场空间广阔,国产替代扬帆起航
软镜行业兼具赛道大β及国产替代α,国产厂商大有可为。中国消化道癌症早筛渗透空间广阔,远期看软镜行业空间可达140 亿元。产业链各环节层层突破,政策加持下国产替代有望进一步加速。未来受益于“癌症早筛的人口红利+内镜开展率提升”和“国产替代”两个维度的增长动力,软镜赛道有望催生细分领域的优质成长股。
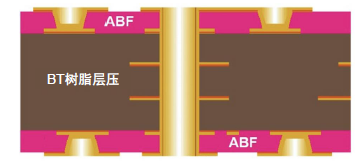
乘“封”破浪:面板级封装的投资新蓝海
摘要:2024年,封装市场整体同比增长16%至1055亿美元,其中先进封装市场同比增长20.6%至513亿美元,占比接近50%。根据Yole预测,封装市场整体规模有望在2030年至1609亿美元,其中先进封装规模有望增长至911亿美元,2024-2039年复合增长率达10%。基于高端市场及中低端市场划分,当前中低端市场规模仍主导先进封装市场。随着生成式AI、边缘计算以及智能驾驶ADAS对性能需求的扩张,预计2029年,高端市场份额将从2023年的8%提升至33%。
高端先进封装:AI时代关键基座,重视自主可控趋势下的投资机会
摘要:先进封装是“超越摩尔”思路下提升芯片性能的重要路径。封装工艺已实现由“封”向“构”升级,发展出如FC、FO、WLCSP、SiP和2.5D/3D等先进封装,优势明显(性能高、成本低、面积小、周期短等),应用边际不断拓宽。在高性能计算、AI/机器学习、数据中心、ADAS、高端消费电子设备等终端的强势需求下,Yole预测全球先进封装市场规模将从2023年的378亿元增加至2029年的695亿美元。电信与基础设施(包括AI/HPC)是主要驱动力。大陆厂商具备先进封装产业化能力。封测是中国大陆在半导体产业的强势环节,头部厂商在中高端先进封装市场已占据一定份额,有望率先从追赶走向引领。重视本土厂商高端封测产线产能、良率和产能利用率提升带来的投资机会。

钼行业专题:工业维生素的战略崛起
摘要:钼(Mo)是一种天然存在的元素,在元素周期表中的原子序数为42,位于铬和钨之间。钼是所有元素中熔点最高的元素之一,密度仅比铁的密度高25%,热膨胀系数是工程材料中最低的,而其导热系数则超过了大多数元素。钼应用分为钼化工产品(13%)、钼金属制品(5%)、镍合金(3%)、不锈钢(25%)、结构钢工具钢工程钢等(46%)及铸件(8%)。大概80%的钼用于传统领域,20%用于升级领域。根据美国地质调查局(USGS)数据显示,2025年全球钼金属储量为1700万吨,中国/美国/智利/秘鲁合计占比88%。中国钼产量占全球约1/3。预计2027年钼矿年产量为30.9万吨,较目前年产30.5万吨微增,核心增量体现在2029年及之后。现存以及规划项目开满后全球钼矿年产量可高达44万吨。随着大部分增量项目2028年建成,2029年逐步释放增量,钼供给得到释放。2025年全球钼消费总量约30.3万吨钼(金属量),同比增长4.31%。其中,中国增长9.26%,美国、西欧及日本分别下降3.67%、2.02%及0.64%。综合来看,2025年全球钼市场供需呈现紧平衡状态。预计2026-2029年钼供需格局因为需求增速较高而持续紧缺,2030年若现有项目全部放量,平衡表将逆转为过剩,不过实际上约有4-5吨产能无法在2030年完全释放,实际供需平衡可更加乐观。
AI算力散热催生导热新机遇,金刚石双路线迎来产业拐点
摘要:金刚石两大制备工艺形成产业互补:高温高压法(HPHT)以成熟低成本主导工业金刚石市场(2025年金刚石单晶国内产能占全球90%+);化学气相沉积法(CVD)可制备高纯度大尺寸片状热沉,适配半导体高端散热;金刚石产业正经历从“培育钻石”到“先进散热”的价值重估,短期多晶主导商用散热,长期单晶有望切入第三代半导体等高附加值赛道;行业依托低电价区位、晶圆大型化、工艺优化三大路径持续降本。培育钻石行业周期触底,业绩迎来修复:工业金刚石与培育钻石生产设备相同,2021-2025年培育钻石产能快速扩张,中国产量CAGR约为80%;培育钻石珠宝消费端价格持续走弱,全球零售均价自2022年后(高点约4,500美元/克拉)连续三年回落,2025年已跌至约2,200美元/克拉;供需由偏紧转向宽松,量增价跌持续扩大,行业毛利率中枢从21-22年40%+高位下移至25年20%–30%区间。2026年初上游原材料涨价叠加 AI散热需求持续落地,工业金刚石价格上调,行业供需拐点显现。目前企业盈利修复主要依靠传统工业金刚石,散热业务暂未贡献实质营收,未来若算力散热需求放量将打开第二增长曲线。AI算力打开金刚石散热增量空间:AI芯片功耗与局部热流密度大幅提升,传统铜铝散热存在瓶颈,金刚石热导率为铜 5倍、铝 8倍,热膨胀系数与硅接近,适配高端芯片散热。金刚石散热沿冷板、盖板、芯片背面、衬底由外向内分层落地,短期金刚石铜/铝复合材料可能率先规模化放量,中长期 CVD热沉(多晶先行、单晶跟进)渗透高端算力。2030年全球服务器液冷市场有望达535.1亿美元。国内相关标的布局散热赛道:黄河旋风率先突破国内 8英寸 CVD多晶热沉量产;力量钻石通过合作切入散热、大额募资扩产金刚石功能材料;四方达自研 MPCVD设备打造八百台级产线;中兵红箭依托军工渠道布局单晶散热;惠丰钻石布局包头低电价基地降低 CVD能耗;国机精工依托双院所全链条闭环,加速高端金刚石国产替代。

等静压设备——制约固态电池量产的关键瓶颈
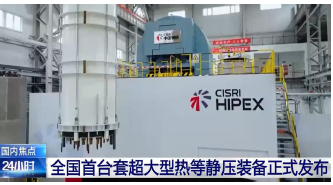
摘要:等静压技术最初主要应用于金属与陶瓷领域,凭借其致密化与组织均匀化优势,逐渐广泛用于改善金属组织、近净成形、高性能陶瓷致密化、缺陷修复等领域;历经七十年验证,该技术早已成熟应用于航空航天、医疗、汽车、电子等多种工业场景。按成型与固结温度不同,等静压技术分为冷、温、热等三类。等静压工艺可有效解决固态电池固-固界面接触问题,实现致密化;温等静压的压力与温度区间契合固态电池致密化要求,在中温条件下既能提升界面致密度,又可避免高温副反应;同时设备能耗和成本相对较低,具备产业化潜力;国内外设备厂与跨界玩家共同推动等静压设备产业化应用加速。等静压设备设计和制造难点核心挑战集中在腔体设计、温/压控制系统及安全性保障,对结构、材料和精度提出极高要求。
