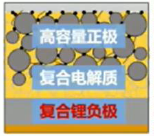
固态电池硫化物:全固态主力路线,产业化进程提速

摘要:基于高安全+高能量密度,固态电池为大势所趋。当前全固态电池向硫化物路线聚焦,以比能量400Wh/kg、循环寿命1000次以上为性能目标,确保2027年实现轿车小批量装车,2030年实现规模量产,产业就核心材料硫化物电解质、硫化锂沿着性能提升和降本上持续做技术攻关,产线从小批量迈向大批量阶段,带来明确的新技术投资机会。硫化物电解质:电化学设计、合成工艺共筑壁垒。硫化锂是电解质核心原材料,竞争要素核心在提纯成本。
智能眼镜有望成为端侧AI落地最佳场景之一

摘要:Ray-Ban Meta销量破百万,智能眼镜正在成为重要的AI硬件落地形式; AI+AR眼镜或是产业下一步发展趋势,行业巨头积极布局;AR显示器件与光学方案是降本增效核心环节,Micro LED+光波导发展可期。

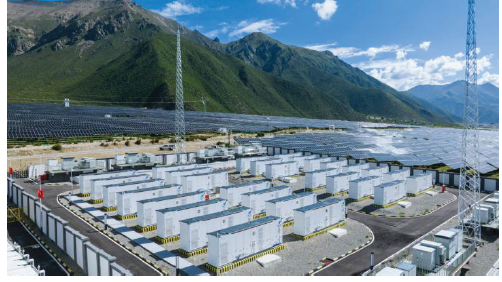
出海空间广阔,AI+储能是新增长极

摘要:储能是解决电力供需时空矛盾的利器,当前储能最重要的下游应用场景之一是光伏配储,以提升可再生能源消纳能力。按实际的应用场景看,储能分为户储、工商储、大储,三类场景储能所实现的功能有所差异。碳中和背景下,电化学储能前景广阔。预计未来五到十年,电化学储能将呈现出“锂系技术主导、钠离子技术加速突破、长时储能逐步崛起”的技术发展格局。从全球能源结.转型的角度看,储能需求的增长是可再生能源渗透率提升、传统能源系统重构、区域能源安全博弈共同作用的结果。储能行业大局未定,电芯企业强势布局系统集成。

骨科行业全景图—创新+出海共振,打造第二增长曲线

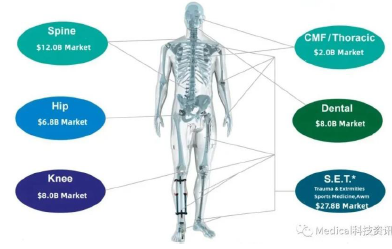
摘要:骨科高值耗材行业具备长期发展潜力,1)发病率与老龄化高度相关;2)整体治疗渗透率偏低,随着集采降价等因素手术普及有望不断提升。根据Eshare医械汇数据显示,国内骨科植入物行业 2016-2021年间市场规模增速在20 %左右、保持快速发展趋势,2021年行业规模达到397亿元,而2022年关节、创伤相继纳入集采,市场规模有所缩水,2022年行业市场规模降至304亿元, 2023年脊柱集采落地后行业规模进一步小幅下降。截至2023年底,骨科植入物主要细分赛道关节、创伤脊柱集采基本在全国落地,集采冲击影响已得到较充分反应,2024年后行业有望重回稳健增长阶段。从集采进度来看,关节、创伤脊柱等均已执行一年周期以上,价格基数因素和渠道库存退换货问题本解决,骨科相关公司报表端有望迎来改善拐点。

小氢瓶承载大产业,政策东风已至

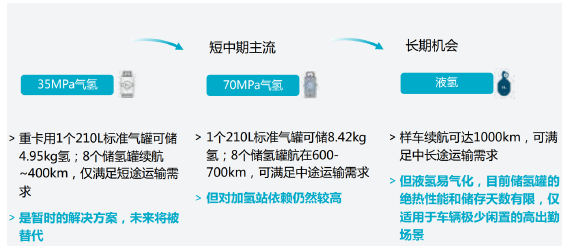
双碳背景下,氢能在我国有广阔应用前景。2019年以来国家顶层设计密集出台,2022年3月《氢能产业发展中长期规划(2021-2035年)》出台,产业发展政策东风已至。燃料电池汽车是未来氢能应用的核心,也是政策推广支持重点,未来将呈现出与纯电动汽车互补发展的产业格局。

OLED材料供需双轮驱动,国产如日方升

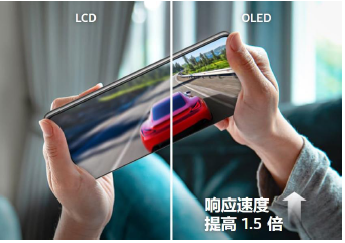
OLED是万亿面板市场中的新星。显示技术诞生至今百余年,目前市场以第二代LCD和第三代OLED为主流。从历史发展经验看,显示领域的进化往往是被动的,而一旦形成替代之势将势不可挡。OLED凭借自发光、轻薄、可弯曲、低功耗等优势更能适应当今时代对显示屏幕的发展要求。2022年全球平板显示面板市场规模1230亿美元,其中OLED占35%。随着产业进步、资本推动,OLED成本降低和市场爆发尤为可期。

人形机器人产业趋势展望

摘要:人形机器海外当前处于小批量阶段,国产链已初步放。特斯拉链方面,主机厂已有小批量生产流水线,对零部件要求具备间隙性和实验性,马斯克规划明年年底开始建设100万台工厂产能,并建议供应链布局海外工厂准备产能。国产链方面,在政策支持和融资双重驱动下,主机厂今年迎来数千台的出货,合计数十亿的订单额度。短期靠商务能力切入,原创技术获得认可长降本大份额。根据价值量排序看,执行器关节>灵巧手>电机>减速器>传感器等,从市占率角度预计深相机、谐波减速器、芯片环节集中度较高,从长期降本能力上,汽车和消费电子板块公司往往历史有证明自己的实力。

智能焊接大势所趋,看好具备先发优势的国产厂商

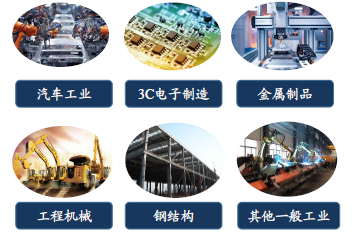
摘要:我国年均3亿吨钢材需要焊接加工,2022年全球占比50%以上,焊接需求大。当前我国焊接仍以人工为主,但在多重因素推动下,机器替人大势所趋。焊接机器人大幅提高焊接自动化水平和柔性化程度,市场需求日益旺盛,2016-2021年销量CAGR 17%。小批量、非标件的焊接需要机器人搭载具备识别和自主规划焊接路径的焊接系统,目前焊接系统的突破难点在于焊接模型和3D视觉。

厚积薄发,心脏瓣膜介入赛道初探

摘要:我国TAVR手术量有望在2022年破1万例,进入加速增长阶段(2021-2030 CAGR36.6%),TAVR市场规模将在2030年突破百亿元。目前国内形成“4+2”格局,4家国产(启明、心通、沛嘉、杰成)+2家进口(爱德华、美敦力),启明、心通、沛嘉均已商业化至第二代产品,我国TAVR已进入可回收时代。相比二尖瓣、三尖瓣及肺动脉瓣大部分产品仍处于验证性临床阶段,主动脉瓣膜疾病是目前最成熟、发展最快的心脏瓣膜赛道。

激光雷达从智驾之眼到机器人之眼

摘要:24Q3以来,激光雷达板关注度显著提升,主要落地场景车载市场出现拐点级变化。在即》的公司及行业深度报告中前瞻阐明。本篇试图集回应一下近期市场关注重要问题,分为车载和机器人两个板块,结构上都从“价值-空间-格局”,分别去解决“必要性-蛋糕有多大-蛋糕如何切”的问题。