可控核聚变:从科幻到商业

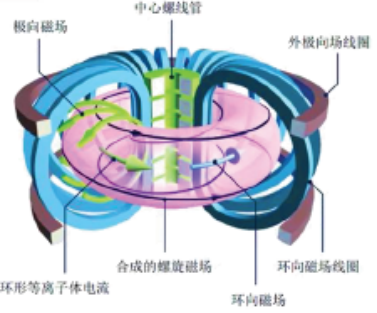
摘要:与核裂变相比,可控核聚变释放能量大,原料来源丰富,安全可靠、不产生放射性废物。目前世界上主流路线为磁约束装置托卡马克。我国目前有2个前期建设阶段项目,将为相关产业链提供重大机遇。可控核聚变产业链上游为原材料,包括第一壁材料钨、高温超导带材原料REBCO和氘氚燃料;核心设备包括超导磁体、第一壁和偏滤器。

大国之耕基,因地制宜解农机之困

摘要:农业机械市场空间超万亿,可比肩工程机械。中国作为全球重要农业出口大国,2022年国内农业机械市场规模为5611亿元,预计到2027年市场规模将达到7196亿元。在《农业机械报废更新补贴实施指导意见》和《推动大规模设备更新和消费品以旧换新行动方案》推动下,国家农机购置补贴以及报废补贴将会进一步促进老旧农业机械报废、替换、更新,加快行业产能出清,同时加快农业机械结构调整。拖拉机是农机设备中最常见、也是最广泛普及的使用的设备,从2023年农机补贴销售额来看,轮式拖拉机以237.84亿元稳居销售额榜首,撑起了农机销售额30%的份额。可以说,拖拉机发展对于农机行业的发展具有重要支撑作用,一定程度上代表着农机行业的发展趋势,甚至会领先于整个农机行业发展。从2023年企业端每个月拖拉机产量来看,目前行业隐有复苏态势。

光伏电池叠栅可降银&提效,关注设备&材料新机遇

摘要:叠栅为平台化技术,能够省银提效。传统电池的电极结构为副栅+主栅+焊带,叠栅取消了主副栅和焊带,利用三角导电丝和种子层进行导电,叠栅具备电阻小、省银、提效、平台化等优点。导电丝对准为工艺难点,叠栅设备为关键。叠栅的工艺流程为制备种子层、制备三角导电丝、将三角导电丝和种子层焊接结合。目前叠栅小批量生产的情况下材料&设备成本均偏高,未来量产后有望比SMBB、0BB单瓦成本降低2-4分。目前叠栅理论上能够提升组件功率25-30W,关键为三角导电丝巧妙的结构设计能够提升入射太阳光的二次反射率,但垂直安装场景下入射的太阳光多为倾斜角度,而叠栅的组件功率提升前提为倾斜安装的太阳光垂直角度入射,故在实际的应用场景下叠栅的组件功率提升效果可能会有一定折扣。

半导体产业周期峰回路转,内生成长步步高升

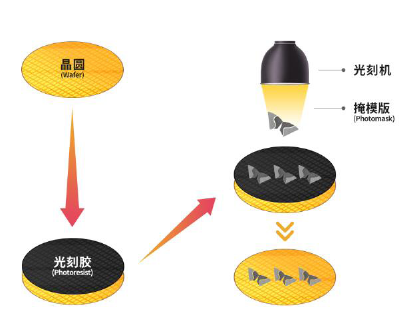
1、中国半导体产业研究核心是周期性与成长性双重共振,当前周期底部压力较大,国产化动力较为充足。2、当前存储模组价格小幅下跌趋势,存储芯片价格底部震荡;2024年全球销量低迷;企业库存依然较高;短期供给紧平衡,长期供给充裕;2024H2或继续保持底部弱复苏的趋势。3、半导体产业需求集中在手机、PC、平板、服务器等传统领域,受宏观经济驱动较为关键;同时智能穿戴、AI创新、XR等新型科技产品不断创新发展驱动行业需求总量与结构向上发展。4、我国半导体企业长期国产化速度越往后对我们越有利,短期内受全球周期的冲击在逐步缓解;短期可关注AI与周期复苏的板块,长期关注供应链与汽车等高端芯片的市场机遇。

算力时代,材料先行

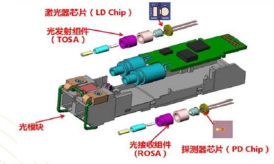
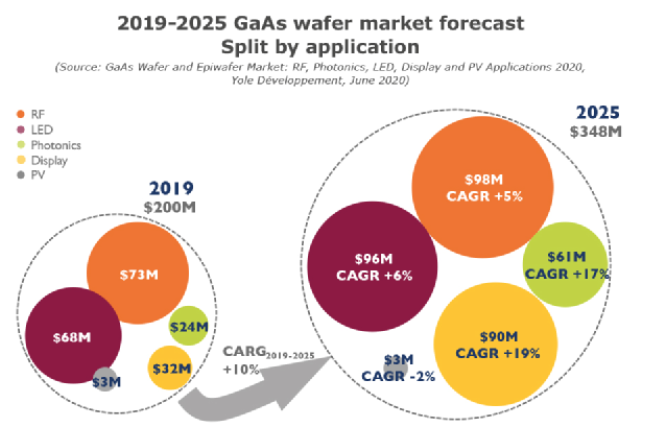
核心内容:1、AI算力提升拉动光模块需求,上游材料有望受益。2、砷化镓:VCSEL激光器芯片衬底材料。3、磷化铟:光通信领域关键材料。4、铌酸锂:电光调制器重要材料。5、金属基复合材料:光芯片基座重要材料。

非晶电机:新能源车领域应用加速,千亿赛道0-1

摘要:驱动电机是整车实现能与械转换的关键。电机的损耗主要包括铜耗、铁耗和其他杂散损耗。目前电机铁芯多用硅钢材料,非晶合金材料与无取向硅钢相比具有诸多优势。从车端角度看,非晶电机的替代有助于新能车节能提续航约15%+;有望成为电机定子铁芯主要材料。

商业飞机:道阻且长,行则将至

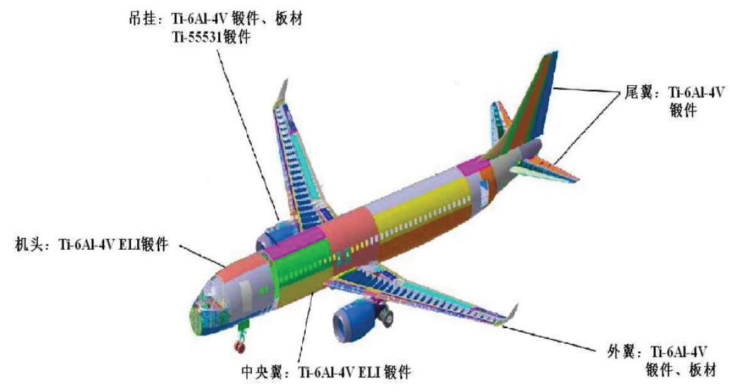
摘要:航空运输规模增长推动商业飞机成长为市场规模可观的高价值行业。未来20年全球将需要价值6.4万亿美元的42428架商业飞机。商用飞机市场门槛高,制造技术难度大,规模效应极为明显,导致该市场具有高度的不完全竞争的特点。商用飞机制造成为中国参与全球高端技术和关键产业竞争的必争之地。