硫化物未来潜力最大,开启电池发展新纪元

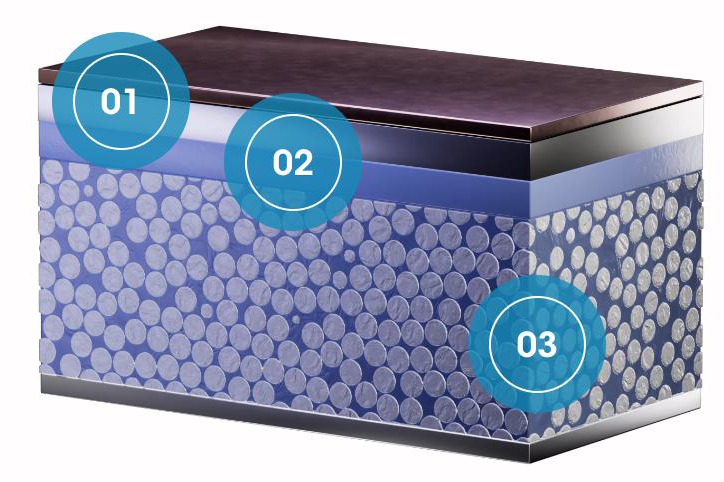
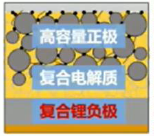
国内液态电池技术大幅领先于海外,海外加码全固态电池希望弯道超车,频繁宣传后续量产计划,引发国内危机意识,24年政府加大相关研发和支持力度,国内全固态电池产业化节奏加快。固态电解质是实现全固态电池性能的关键,其中硫化物发展潜力最大,因为其离子电导率最高,质地软容易加工,成为主流厂商的重点布局路线。

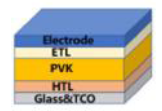
钙钛矿电池如何引领光伏技术迭代

摘要:相比晶硅,钙钛矿转化效率天花板更高,量产成本更低。钙钛矿单节/叠层电池理论转化效率达到33%和45%,相比晶硅电池具备更高的天花板;成本方面,我们预计钙钛矿单节组件远期成本在0.5~0.6元/W,明显低于晶硅组件,可以显著降低光伏发电度电成本,是未来光伏技术的重点发展方向。目前钙钛矿电池产业化应用还在早期阶段,但是晶硅和非晶硅企业纷纷入局,各路资本也相继进入,产业化进程受到市场广泛关注。钙钛矿目前还处于早期阶段,需要解决稳定性及工艺问题实现规模化量产。目前钙钛矿产业化还处于前期,企业产线还在小试/中试阶段,寿命(稳定性)和转化效率是钙钛矿产业化的主要阻力,需要各膜层材料以及工艺的相互配合提高产品稳定性。其中,阻水阻气材料、提高稳定性的添加剂、钝化膜层以及相关设备是产业化推进的重要核心,上述环节的突破会解决行业矛盾,加速产业化推进,分布式光伏以及2C端产品的包容性会率先成为钙钛矿电池的应用场景。

固态电池硫化物:全固态主力路线,产业化进程提速

摘要:基于高安全+高能量密度,固态电池为大势所趋。当前全固态电池向硫化物路线聚焦,以比能量400Wh/kg、循环寿命1000次以上为性能目标,确保2027年实现轿车小批量装车,2030年实现规模量产,产业就核心材料硫化物电解质、硫化锂沿着性能提升和降本上持续做技术攻关,产线从小批量迈向大批量阶段,带来明确的新技术投资机会。硫化物电解质:电化学设计、合成工艺共筑壁垒。硫化锂是电解质核心原材料,竞争要素核心在提纯成本。

聚焦钨钼+稀土,钢研院新材料平台帆起航

摘要:中国钢研是我国金属新材料研发基地、冶金行业的权威机构,公司传承钢研院深厚的技术积累,近年来,通过优化产业结构,剥离劣质资产,确立了先进功能材料及器件、高端粉末冶金材料及制品、高品质特钢及焊接材料、节能环保与高端科技服务业四大产业布局,以“难熔钨钼为核心的高端粉末冶金及制品、稀土永磁为核心的先进功能材料及器件”为两大核心的战略规划。

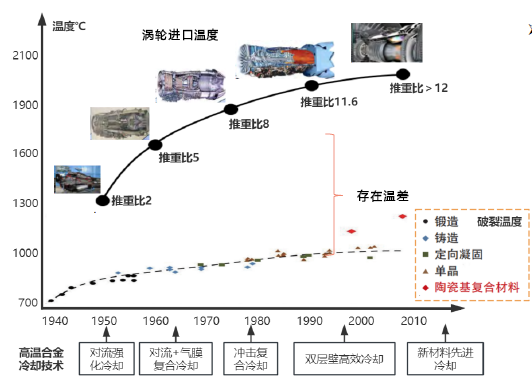
陶瓷基复合材料应用加速,军民需求共振空间广阔

摘要:近年来,国家针对陶瓷基复合材料、高性能陶瓷/纤维材料等新出台多项措施,推动陶瓷基复合材料的研发生产,并对陶瓷基复合材料标准进行规范。陶瓷基复合材料持续出现在各版本的《产业结构调整指导目录》和《鼓励外商投资产业目录》鼓励类中,体现着国家对陶瓷基复合材料的持续大力支持。

智能焊接大势所趋,看好具备先发优势的国产厂商

摘要:我国年均3亿吨钢材需要焊接加工,2022年全球占比50%以上,焊接需求大。当前我国焊接仍以人工为主,但在多重因素推动下,机器替人大势所趋。焊接机器人大幅提高焊接自动化水平和柔性化程度,市场需求日益旺盛,2016-2021年销量CAGR 17%。小批量、非标件的焊接需要机器人搭载具备识别和自主规划焊接路径的焊接系统,目前焊接系统的突破难点在于焊接模型和3D视觉。

技术引领有色金属新材料发展,看好未来七大方向

核心内容:1、AI算力发展为时代主线之一,关注芯片、GPU、服务器产业链核心材料发展。2、消费端聚焦人形机器上游磁材、消费电子折叠屏零部件、钛合金材料、智能汽车零部件四大领域。 3、前沿技术端关注通信卫星、超导材料,重点关注核心金属材料。