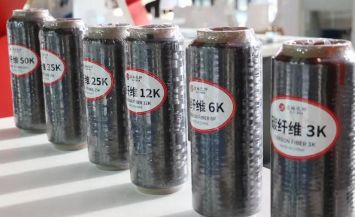
碳纤维国产化率稳步提升,多域共振万亿蓝海 摘要:2024年中国碳纤维需求达8.4万吨,国产化率突破80%,预计2026年将达90%,复合增长率超25%。航空航天、风电、低空经济三大场景占比超过60%,机器人、新能源车潜力待爆发。碳纤维被纳入《关于推动未来产业创新发展的实施意见》关键战略材料,并通过《精细化工创新发展实施方案(2024-2027年)》“揭榜挂帅”机制锁定高端供给,量化指标》4200MPa,应用端同步向航空航天、风光氢三大增量场景释放订单弹性。 研报 2025年11月19日 1 点赞 0 评论 268 浏览
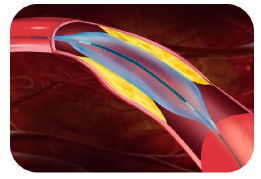
神经介入行业全景图 —行业突飞猛进,机遇与挑战并存 摘要:神经介入是通过血管性治疗疾病的一种新兴法,相比于静脉溶栓和开放性手术,神经介入具有诸多优势。随着技术发展不断成熟、临床数据完善,国内多项相关医指南继推出,推动神经介入逐渐应用于缺血性脑卒中、颅内动脉狭窄及大多数类型的颅内动脉瘤的治疗,行业迎来快速发展期。颅内动脉瘤往往需要进行手术治疗,多项研究结果表明介入治疗效果优于开放性手术,血管介入疗法逐渐成为治疗颅内动脉瘤的首选,指南推荐级别较高,推动渗透率不断提升。2015年后随着临床数据完善,机械取栓(介入性治疗)在国内外指南中获得了最高级别推荐,带动行业步入成长快速车道。动脉粥样硬化狭窄(ICAS)目前临床仅支持药物治疗作为一线治疗方式,但存在复发率高等问题,临床亟待血管内治疗更优产品补齐。 研报 2024年05月21日 1 点赞 0 评论 349 浏览
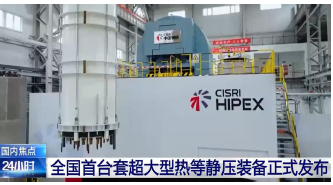
等静压设备——制约固态电池量产的关键瓶颈 摘要:等静压技术最初主要应用于金属与陶瓷领域,凭借其致密化与组织均匀化优势,逐渐广泛用于改善金属组织、近净成形、高性能陶瓷致密化、缺陷修复等领域;历经七十年验证,该技术早已成熟应用于航空航天、医疗、汽车、电子等多种工业场景。按成型与固结温度不同,等静压技术分为冷、温、热等三类。等静压工艺可有效解决固态电池固-固界面接触问题,实现致密化;温等静压的压力与温度区间契合固态电池致密化要求,在中温条件下既能提升界面致密度,又可避免高温副反应;同时设备能耗和成本相对较低,具备产业化潜力;国内外设备厂与跨界玩家共同推动等静压设备产业化应用加速。等静压设备设计和制造难点核心挑战集中在腔体设计、温/压控制系统及安全性保障,对结构、材料和精度提出极高要求。 研报 2025年09月13日 1 点赞 0 评论 525 浏览
深耕色彩新材料,光刻胶及碳氢树脂支撑未来高增长 摘要:世名科技专注于纳米着色材料、功能性纳米分散体、特种添加剂、智能调色系统及电子化学品等产品的研发、生产及销售,产品可广泛应用于涂料、纺织、医疗防护、光伏与电子通信等领域,是国内领先的纳米着色材料、功能纳米分散体、特种添加剂供应服务商。公司依靠自身研发和技术优势,进军新材料领域,目前已经在光刻胶及新能源光伏、储能方面有所进展。 研报 2024年05月11日 1 点赞 0 评论 292 浏览
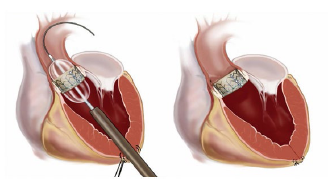
心脏瓣膜TAVR植入量超预期,打造创新器械出海 2023年TAVR行业蓬勃发展,手术量同比增长73%。根据中国医师协会数据,截至2023年11月30日,我国已开展TAVR手术13572 例,预计全年植入量约1.5万例(去年同期植入量8689例,同比增长73%)。经股动脉占比76.8%,经心尖路径占比21.7%;经心尖增长较快,我们认为和反流治疗需求扩大有关。 研报 2024年04月07日 0 点赞 0 评论 321 浏览
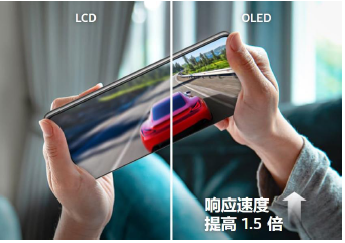
OLED材料供需双轮驱动,国产如日方升 OLED是万亿面板市场中的新星。显示技术诞生至今百余年,目前市场以第二代LCD和第三代OLED为主流。从历史发展经验看,显示领域的进化往往是被动的,而一旦形成替代之势将势不可挡。OLED凭借自发光、轻薄、可弯曲、低功耗等优势更能适应当今时代对显示屏幕的发展要求。2022年全球平板显示面板市场规模1230亿美元,其中OLED占35%。随着产业进步、资本推动,OLED成本降低和市场爆发尤为可期。 研报 2024年02月22日 0 点赞 0 评论 254 浏览
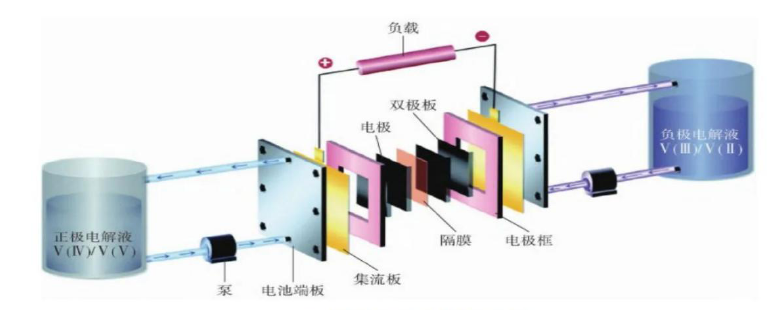
工业味精增效+绿色价值凸显,钒需求迎来快速增长 核心内容:1、钒是一种重要的稀有金属元素,被称为“现代工业的味精”。2、供给端,国内含钒矿物自然资源储量丰富。3、需求端,钒下游应用广泛。 研报 2024年01月25日 0 点赞 0 评论 280 浏览
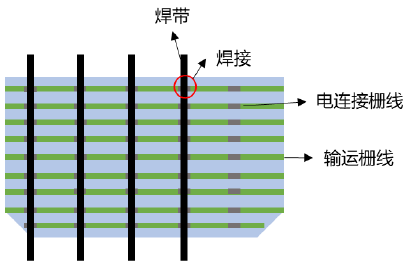
无主栅OBB工艺从可选到必选,N型组件降本增效最优解 摘要:为进一步去银降本,光伏市场研发方向朝0BB(无主栅)技术推进,即采用铜丝焊带替代原有银主栅直接汇集细电流,并实现电池片之间的互连 ,串焊设备是实现0BB工艺的核心环节。国内0BB技术研究蓬勃发展,工艺实践具体路径多样化。 研报 2024年05月12日 1 点赞 0 评论 1372 浏览
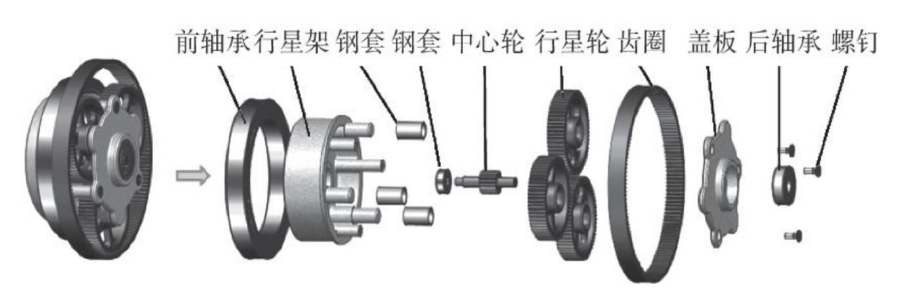
精密减速器&轴承,国产突围在即 核心内容:1、精密减速器应用领域广泛,国产减速器蓄势待发。2、人形机器人催化,机器人减速器市场风起云涌。3、轴承为机器人减速器、电机、丝杠组成之一,国产化在即。 研报 2024年01月25日 0 点赞 0 评论 229 浏览
AI算力以及5.5G演进,带动高频高速材料发展 摘要:AI服务器和X86服务器升级将带动M6+覆铜板需求提升,对应电子树脂将受益。未来AI服务器发展和X86服务器升级对覆铜板高速、高效传输要求更高,这将带动M6+以上覆铜板使用,在M6+以上覆铜板中,双马BMI树脂和PPO树脂需求量将大幅增加。根随着通信技术的演进,LCP材料的需求量将持续增加。随着5.5G通信技术、汽车智能化的迅速发展以及数据中心、云计算的需求快速增长,数据传输带宽及容量呈几何级数增加,其对各类电子产品的信号传输速率和传输损耗的要求都显著提高,LCP材料需求将大规模上升。 研报 2024年05月11日 1 点赞 0 评论 235 浏览